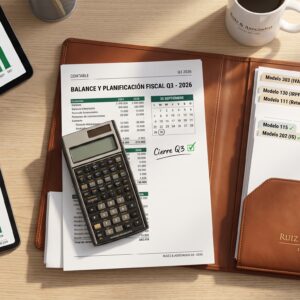
El próximo miércoles 30 de septiembre es el cierre fiscal del tercer trimestre del ejercicio fiscal 2026 (Q3). Para cualquier pyme, startup o trabajador autónomo, la última semana de septiembre constituye una ventana de oportunidad crítica. No se trata simplemente de cerrar el mes calendario, sino de ejecutar una auditoría previa de la contabilidad para planificar con rigor las declaraciones tributarias que deberán presentarse ante la Agencia Tributaria entre el 1 y el 20 de octubre.
Una gestión fiscal reactiva —aquella que se limita a recopilar justificantes y facturas a toda prisa a mediados de octubre— genera tensiones innecesarias en la tesorería, provoca la pérdida de deducciones perfectamente legítimas y multiplica el riesgo de cometer inconsistencias formales que desemboquen en requerimientos o expedientes sancionadores. En Ruiz & Asociados aplicamos un principio de prevención técnica: auditar el estado financiero antes del 30 de septiembre es el único camino para garantizar el cumplimiento normativo y optimizar la factura fiscal de su empresa.
📑 Desglose técnico de las obligaciones tributarias de octubre
Entre el 1 y el 20 de octubre, las personas físicas y jurídicas que ejercen actividades económicas en territorio español están obligadas a presentar y liquidar una serie de modelos oficiales correspondientes al periodo comprendido entre el 1 de julio y el 30 de septiembre.
       CALENDARIO FISCAL DE OCTUBRE 2026
  ┌──────────────────────────────────────────────┐
  │ 1 - 15 de Octubre: Domiciliación bancaria   │
  │ 1 - 20 de Octubre: Presentación e ingreso    │
  └──────────────────────────────────────────────┘
                         │
      ┌──────────────────┼──────────────────┐
      ▼                  ▼                  ▼
  IMPUESTO IVA    RETENCIONES IRPF    PAGOS A CUENTA
   Modelo 303       Modelos 111/115   Modelos 130/131/202
1. Impuesto sobre el Valor Añadido (Modelo 303)
En el Modelo 303 se calcula la diferencia entre el IVA repercutido a los clientes en las facturas emitidas y el IVA soportado deducible en los gastos de la actividad.
- Regla del devengo: El IVA se devenga en la fecha de expedición de la factura o de prestación del servicio, independientemente de si el cliente ha satisfecho el pago (salvo que la empresa esté acogida al Régimen Especial del Criterio de Caja).
- Prorrata de IVA: Aquellas empresas que realizan simultáneamente operaciones con derecho a deducción (ej. venta de productos) y exentas (ej. formación reglada o servicios sanitarios) deben aplicar la regla de prorrata para determinar qué porcentaje de IVA soportado pueden deducirse.
2. Pagos a cuenta del IRPF (Modelos 130 y 131)
Los trabajadores autónomos en régimen de estimación directa (Modelo 130) deben ingresar a cuenta un 20% del rendimiento neto generado desde el 1 de enero hasta el 30 de septiembre, minorando los pagos a cuenta e IRPF retenido en trimestres anteriores. Los acogidos a estimación objetiva o módulos presentan el Modelo 131 acumulado.
3. Retenciones e ingresos a cuenta (Modelos 111 y 115)
- Modelo 111: Declaración e ingreso de las retenciones practicadas en las nóminas de los trabajadores, rendimientos de administradores y facturas de profesionales independientes prestados durante el trimestre.
- Modelo 115: Ingreso del 19% de retención sobre los arrendamientos de inmuebles urbanos donde la empresa desarrolla su actividad comercial u operativa, salvo que el arrendador presente un certificado de exención emitido por la AEAT.
4. Pago a cuenta del Impuesto sobre Sociedades (Modelo 202)
Durante el mes de octubre, las sociedades mercantiles deben realizar el segundo pago a cuenta del Impuesto sobre Sociedades del ejercicio 2026. Dependiendo del volumen de operaciones (y de si aplican la modalidad de la cuota del ejercicio anterior —Art. 40.2 LIS— o la base imponible de los primeros 9 meses —Art. 40.3 LIS—), se calculará el importe anticipado sobre el resultado fiscal acumulado.
🛠 Protocolo de 5 pasos para ejecutar antes del 30 de septiembre
Para llegar al periodo voluntario de autoliquidación con las cuentas consolidadas, recomendamos poner en marcha el siguiente protocolo de revisión contable en la empresa:
- Reclamación y cierre de facturas de proveedores: Solicite a sus acreedores todos los justificantes de gastos devengados en julio, agosto y septiembre. Un gasto sin factura completa (o registrado solo con un ticket) no permitirá la deducción del IVA soportado en la declaración del Modelo 303 de octubre.
- Revisión de la deducibilidad del gasto: Filtre la contabilidad para aislar gastos dudosos. Para que un gasto sea admitido por la Administración, debe responder al principio de correlación con los ingresos, estar debidamente contabilizado y contar con soporte documental. Descarte compras de índole personal o sin vinculación con el objeto social para evitar revisiones en una eventual inspección de Hacienda.
- Imputación de amortizaciones y activos de inversión: Verifique si ha adquirido bienes de inversión durante este ejercicio. La aplicación correcta de las tablas de amortización fiscal (o la libertad de amortización para pymes en determinados supuestos) reduce la carga fiscal neta del trimestre.
- Conciliación bancaria y trazabilidad de la caja: Acomode los extractos de las cuentas bancarias corporativas con el libro diario contable. Apoyarse en herramientas homologadas de tecnología contable agiliza la localización de descuadres entre cobros, pagos e impuestos indirectos.
- Previsión de liquidez y tesorería para el 20 de octubre: Calcule con antelación el importe global de las liquidaciones para garantizar que la cuenta bancaria disponga de saldo suficiente. Tenga en cuenta que el plazo para la domiciliación bancaria de los impuestos finaliza el 15 de octubre.
🔍 Evaluación del tipo marginal: ¿Ha llegado el momento de constituir una sociedad?
El cierre del tercer trimestre es el termómetro ideal para evaluar la estructura jurídica del negocio. Si opera como persona física (autónomo) y su rendimiento neto acumulado a estas alturas del año sitúa su tipo marginal de IRPF por encima del 25% (tipo general del Impuesto sobre Sociedades), la carga tributaria personal puede estar drenando la capacidad de reinversión de la empresa.
En proyectos en crecimiento o que aplican modelos de desarrollo autofinanciado tipo bootstrapping en 2026, analizar si resulta eficiente pasar de autónomo a empresa antes de encarar el cierre del ejercicio anual permite optimizar la tributación y proteger el patrimonio personal del fundador.
🛡 Regularización voluntaria: El marco del derecho al error
Si durante la consolidación de datos del Q3 descubre que cometió equivocaciones en las autoliquidaciones del primer o segundo trimestre (Q1 o Q2) —como la omisión de un ingreso, un error en la prorrata de IVA o la duplicidad de una deducción—, la normativa tributaria habilita vías de subsanación.
A través del principio del derecho al error, la presentación voluntaria de una declaración complementaria o rectificativa antes de recibir una notificación o requerimiento previo de la AEAT permite regularizar la deuda tributaria anulando las sanciones administrativas y aplicando únicamente los recargos por extemporaneidad legalmente previstos.
Puede verificar los plazos del calendario tributario y la normativa aplicable directamente en la Sede Electrónica de la Agencia Tributaria o en el Boletín Oficial del Estado.

🏢 Ruiz & Asociados: Planificación fiscal y contable integral
En Ruiz & Asociados llevamos más de 30 años ofreciendo dirección fiscal, contable y mercantil de alto rendimiento a pymes, startups y profesionales independientes. 🤝
Nuestro equipo de economistas y asesores fiscales audita de manera continua la contabilidad de nuestros clientes, garantizando el cumplimiento estricto de la legislación tributaria, maximizando las deducciones aplicables y evitando que los plazos administrativos comprometan la tesorería de su organización.
¿Desea cerrar el tercer trimestre con la certeza de que sus impuestos están perfectamente optimizados? En Ruiz & Asociados asumimos la dirección técnica de sus cuentas. Contacte con nuestro despacho hoy mismo y diseñemos su estrategia para la liquidación de octubre. 🚀